Conoce los vehículos exentos de aranceles e IVA según el DS 5709

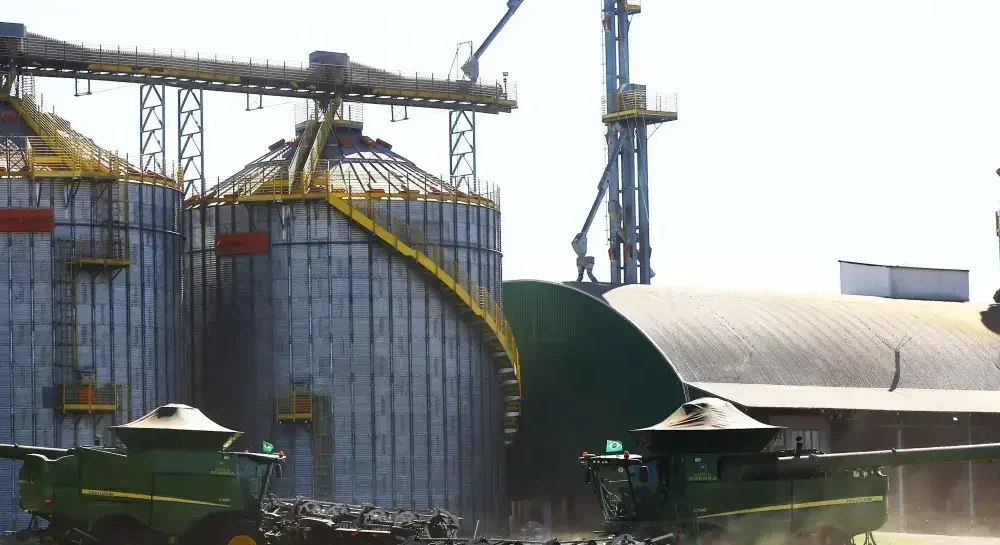
El DS 5709, que reglamenta el artículo 9 de la Ley N° 1755, establece la exoneración tanto del Gravamen Arancelario como del Impuesto al Valor Agregado (IVA) para la importación de diversos bienes destinados a sectores como el agropecuario, industrial, construcción, transporte y minería.
Tipos de vehículos incluidos en la exención
La normativa incluye varios tipos de vehículos y maquinaria. Dentro de los vehículos beneficiados se encuentran los tractores, volquetes y ciertos modelos para el transporte de mercancías, todos clasificados bajo categorías específicas en el anexo del decreto.
- Tractores eléctricos de hasta 18 kW.
- Tractores con motores de potencia entre 37 kW y 75 kW.
- Volquetes automotores para uso fuera de carretera con capacidad de carga superior a 50 toneladas.
- Vehículos de carga con motor diésel que superen las 9,3 toneladas y hasta 20 toneladas.
Además de los vehículos mencionados, el decreto también abarca maquinaria pesada utilizada en los sectores de construcción, minería y movimiento de tierras. Esto incluye una variedad de equipos que facilitan dichas actividades.
- Carretillas autopropulsadas con motor eléctrico y otras variantes.
- Buldóceres y topadoras frontales de orugas.
- Niveladoras y compactadoras.
- Excavadoras y máquinas de perforación.
Los drones también son parte de los bienes beneficiados por el DS 5709. Las aeronaves no tripuladas están clasificadas en la partida 88.06, abarcando desde pequeños drones de hasta 250 gramos hasta aeronaves de mayor envergadura.
Es importante destacar que no todos los vehículos podrán ser importados sin IVA. La exención se limita a aquellos expresamente detallados en el anexo del decreto y que estén destinados a los sectores mencionados en la ley. La duración de este beneficio se establece en cinco años.
Finalmente, los importadores que vendan los bienes beneficiados deberán emitir la correspondiente factura, aunque estas operaciones no generarán derecho a crédito fiscal, según lo estipulado en la norma.
Más de Economía
Avanza la gestión para activar la fábrica de cemento en Potosí
Por Édgar Choquevillca·28 Oct 2026
Propuestas empresariales buscan fomentar la inversión a través de seguridad jurídica
Por Máximo Uzeda·28 Oct 2026
Incertidumbre en el futuro del gas boliviano: expertos demandan claridad al Gobierno
Por Juan Carlos Serrudo·27 Oct 2026